


CSRD-raportointi – mitä se on ja miten pääset alkuun (2026)
Päivitetty syyskuussa 2026 vastaamaan Omnibus I -direktiiviä ja uusia, yksinkertaistettuja ESRS-standardeja.
CSRD-raportointi on sääntelyn alaista, tarkasti ohjattua ja varmennettavaa kestävyysraportointia. EU:n CSRD-direktiivi (Corporate Sustainability Reporting Directive) edellyttää, että yritys raportoi ympäristöön, ihmisiin ja hallintotapaan liittyvät vaikutuksensa, riskinsä ja tavoitteensa yhtä huolellisesti kuin taloudelliset tunnuslukunsa.
Vuosi 2026 muutti paljon: Omnibus I kavensi CSRD:n soveltamisalaa selvästi, ja komissio hyväksyi kevennetyt ESRS-standardit. Tässä artikkelissa käymme läpi, mitä CSRD-raportointi on nyt, keitä se koskee ja miten pääset alkuun vaihe vaiheelta.
Mitä CSRD-raportointi tarkoittaa?
CSRD on EU-direktiivi, joka velvoittaa suurimmat yritykset raportoimaan toimintansa kestävyysvaikutukset, riskit, mahdollisuudet ja tavoitteet yhtenäisessä muodossa. Tarkoitus on tehdä kestävyystiedosta läpinäkyvää ja vertailukelpoista koko EU:ssa.
Raportointi tehdään ESRS-standardien (European Sustainability Reporting Standards) mukaisesti. Ne määrittelevät, mitä raportoidaan ja miten. Raportti on osa toimintakertomusta, ja se varmennetaan.
Keitä CSRD koskee ja milloin? Tilanne syksyllä 2026
Omnibus I -direktiivi julkaistiin EU:n virallisessa lehdessä 26.2.2026 ja tuli voimaan 18.3.2026. Jäsenvaltioiden on saatettava muutokset kansalliseen lakiin viimeistään 19.3.2027. Muutokset lyhyesti:
- Uusi soveltamisala. CSRD koskee EU-yritystä tai -konsernia, jolla on yli 1 000 työntekijää ja yli 450 miljoonan euron liikevaihto. Molempien rajojen on ylityttävä kahtena peräkkäisenä tilikautena. Aiemmin raja oli kaksi kolmesta: 250 työntekijää, 50 M€ liikevaihto tai 25 M€ tase.
- Ensimmäisen aallon yritykset ovat raportoineet tilikaudesta 2024 alkaen. Jos yritys ylittää uudet rajat, raportointi jatkuu. Jos se jää rajojen alle, jäsenvaltio voi vapauttaa sen raportoinnista tilikausilta 2025 ja 2026.
- Muut suuret yritykset, jotka ylittävät uudet rajat, laativat ensimmäisen raporttinsa tilikaudelta 2027, ja se julkaistaan vuonna 2028.
- Listatut pk-yritykset eivät enää kuulu pakollisen raportoinnin piiriin.
- EU:n ulkopuoliset konsernit raportoivat, jos niiden EU-liikevaihto ylittää 450 M€ ja niillä on EU:ssa tytäryhtiö tai sivuliike, jonka liikevaihto ylittää 200 M€. Raportointi alkaa tilikaudesta 2028.
Suomessa muutokset on jo pantu täytäntöön. Eduskunta hyväksyi kirjanpitolain ja tilintarkastuslain muutokset (HE 38/2026) 3.6.2026, ja ne tulivat voimaan 30.6.2026. Uusia rajoja sovelletaan 1.7.2026 tai sen jälkeen alkaviin tilikausiin, ja yritys voi halutessaan soveltaa niitä jo 1.1.2026 alkaneeseen tilikauteen. Aiemmin raportoinut yritys, joka jää uusien rajojen alle, ei ole enää velvollinen laatimaan kestävyysraporttia.
Pakollisen raportoinnin piirissä on nyt paljon vähemmän yrityksiä, mutta kestävyystietoa kysytään yhtä paljon kuin ennenkin. Tietoa pyytävät asiakkaat, rahoittajat ja suurten konsernien hankintaosastot. Omnibus asettaa tälle katon: yritys, jossa on alle 1 000 työntekijää, voi kieltäytyä antamasta tietoja, jotka menevät vapaaehtoista standardia pidemmälle. Käytännössä tuo standardi on pk-yritysten VSME. Se on siis nyt yhteinen kieli arvoketjussa.
Jos yrityksesi ei kuulu CSRD:n piiriin, suosittelemme aloittamaan VSME-raportoinnista. Se on kevyt pk-yrityksille tarkoitettu kehys. Kun data on kerätty rakenteisesti, siirtyminen CSRD-raportointiin myöhemmin on suoraviivaista. Lue myös VSME-selviytymisopas.
Uudet ESRS-standardit: mitä muuttui?
Komissio hyväksyi yksinkertaistetut ESRS-standardit (ESRS 2026) 3.7.2026, ja ne julkaistiin EU:n virallisessa lehdessä 21.9.2026 delegoituna asetuksena (EU) 2026/1563. Samalla julkaistiin VSME:hen perustuva vapaaehtoinen raportointistandardi, asetus (EU) 2026/1560, joka toimii arvoketjukaton mittapuuna. Tärkeimmät muutokset:
- Pakollisia datapisteitä on yli 60 % vähemmän, ja määrällisiä tietoja painotetaan kuvailevien sijaan.
- Kaksoisolennaisuusarvioinnin voi tehdä ylhäältä alas. Arvoketjun osalta riittää tieto, joka on saatavilla ilman kohtuutonta kustannusta tai vaivaa.
- Varmennus pysyy rajoitetun varmuuden tasolla. Tavoite kohtuullisen varmuuden varmennuksesta poistettiin.
- Toimialakohtaisia pakollisia standardeja ei tule. Komissio voi julkaista vapaaehtoisia ohjeita.
Kaikki aihekohtaiset standardit (E1–E5, S1–S4 ja G1) säilyvät, mutta kevyempinä. ESRS 2026 tulee voimaan 10.11.2026, ja se on pakollinen tilikausista, jotka alkavat 1.1.2027 tai myöhemmin. Tilikaudella 2026 yritys voi käyttää vanhoja standardeja, vanhoja standardeja uusien kevennysten kanssa tai uusia standardeja kokonaan.
Sääntely on muuttunut kahdessa vuodessa useaan kertaan, eikä yksittäisten vaatimusten ulkoa opettelu kannata. Planmark pitää ajan tasalla voimassa olevat vaatimukset ja näyttää tekoälyn avulla, mitä raportistasi vielä puuttuu niihin nähden ja mistä puuttuva tieto löytyy.
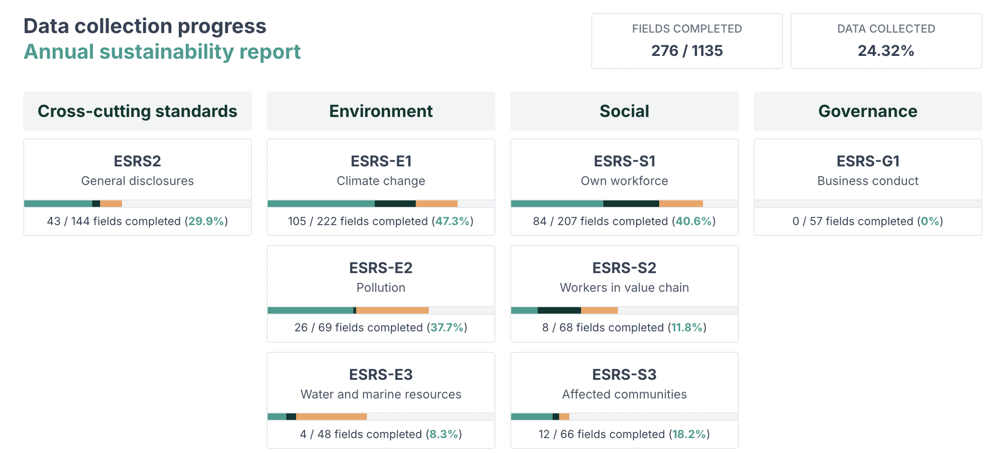
Mitä CSRD-raporttiin kuuluu?
- Ympäristö (E): energiankulutus, kasvihuonekaasupäästöt, kiertotalous, vesi ja luonnon monimuotoisuus.
- Sosiaalinen vastuu (S): oma henkilöstö, arvoketjun työntekijät, yhteisöt ja kuluttajat.
- Hallintotapa (G): liiketoiminnan etiikka, korruption torjunta ja toimittajasuhteet.
- Kaksoisolennaisuus: mihin yrityksesi vaikuttaa ympäristössä ja yhteiskunnassa ja miten kestävyyskysymykset vaikuttavat sen liiketoimintaan. Arviointi ratkaisee, mitkä aiheet raporttiin tulevat. Lue lisää: Kaksoisolennaisuusanalyysi ja CSRD.
CSRD-raportoinnin vaiheet: näin pääset alkuun
1. Selvitä, koskeeko CSRD yritystäsi
Tarkista luvut konsernitasolla uusia rajoja vasten: yli 1 000 työntekijää ja yli 450 M€ liikevaihto. Selvitä samalla, mitä tietoja asiakkaasi ja rahoittajasi pyytävät, vaikka velvoitetta ei olisi.
2. Kartoita, mitä sinulla jo on
Onko kestävyysstrategia tai politiikka olemassa? Keitä sidosryhmiin kuuluu? Kuka vastaa mistäkin? Useimmilla yrityksillä pohjatietoa on enemmän kuin luulisi, mutta se on hajallaan.
3. Tee kaksoisolennaisuusarviointi ja puuteanalyysi
Tunnista olennaiset aiheet ja vertaa olemassa olevaa tietoa siihen, mitä ESRS niistä edellyttää. Uudet standardit sallivat kevyemmän, ylhäältä alas etenevän arvioinnin, mutta perustelut on silti dokumentoitava.
4. Määritä prosessit ja vastuut
Kuka kerää minkäkin tiedon, mistä järjestelmästä se tulee ja kuka tarkastaa sen? Varmentaja kysyy jokaisesta luvusta sen lähdettä, menetelmää ja hyväksyjää. Siksi nämä kannattaa kirjata heti. Lisää aiheesta: Hiilijalanjälkilaskuri ei riitä.
5. Valitse työkalu
Excel toimii ensimmäisellä kierroksella, mutta ei enää, kun tietoa syöttää kymmenen ihmistä eri maissa ja jokaisen luvun alkuperä pitää pystyä osoittamaan (Excel-pohja vai raportointijärjestelmä?). Planmarkiin voit ladata olemassa olevan dokumentaation ja Excel-raportit. Järjestelmä vie tiedot oikeisiin datapisteisiin, joten aiempaa työtä ei tarvitse tehdä uudelleen.
Käyttöönotto kestää tyypillisesti muutaman päivän. Aloitusdemo kestää 30–45 minuuttia, minkä jälkeen lataat aineistot ja kutsut käyttäjät omiin rooleihinsa. Tutustu CSRD-raportointityökaluun.
6. Kokoa, varmenna ja julkaise
Jokainen osallistuja täydentää oman osionsa, ja kojelaudalta näkee reaaliajassa, missä mennään. Raportti kootaan ESRS-standardien mukaan varmennusvalmiiksi. Samasta datasta voi tehdä myös VSME-raportin tai asiakkaalle räätälöidyn raportin halutulla kielellä.
7. Seuraa ja paranna
CSRD-raportointi ei ole kertaluonteinen projekti vaan vuosittainen prosessi. Kun rakenne on kunnossa, seuraava vuosi on päivitys eikä uusi alku.
Usein kysytyt kysymykset
Mikä on CSRD?
EU:n kestävyysraportointidirektiivi. Omnibus I:n jälkeen se velvoittaa yritykset, joilla on yli 1 000 työntekijää ja yli 450 M€ liikevaihto, raportoimaan kestävyysasioista yhtenäisessä muodossa.
Mikä on ESRS?
European Sustainability Reporting Standards eli standardit, joiden mukaan CSRD-raportti laaditaan. Yksinkertaistetut ESRS 2026 -standardit ovat pakollisia tilikausista 2027 alkaen.
Koskeeko CSRD yhä pk-yrityksiä?
Ei pakollisena. Listatut pk-yritykset poistettiin soveltamisalasta. Pk-yritykset saavat kuitenkin tietopyyntöjä asiakkailtaan, ja niihin vastataan yleensä VSME-standardin mukaisesti.
Mitä kaksoisolennaisuus tarkoittaa?
Yritys arvioi sekä oman vaikutuksensa ympäristöön ja ihmisiin että kestävyysasioiden taloudellisen vaikutuksen omaan liiketoimintaansa.
Voiko CSRD-raportin tehdä Excelillä?
Voi, mutta datapisteitä on satoja ja raporttia kokoaa usein 5–10 ihmistä eri puolilla organisaatiota. Ohjelmisto varmistaa, että kaikki kohdat täyttyvät ja että jokaisen luvun alkuperä on jäljitettävissä. Asiakkaidemme mukaan raportointiin kuluva työaika on vähentynyt jopa 90 %.
Paljonko CSRD-raportointiohjelmisto maksaa?
Planmarkin hinnat alkavat 199 €/kk, ja ensimmäiset 30 päivää ovat maksuttomia. Lopullinen hinta riippuu yrityksen koosta ja tarpeista. Katso hinnoittelu.
Onko CSRD sama kuin ESG?
Ei aivan. ESG on laaja vastuullisuuden viitekehys, CSRD taas konkreettinen EU-säädös, joka määrää, mitä raportoidaan ja miten. Planmark on rakennettu hallitsemaan kaikkea ESG-dataa yhdessä paikassa: ESG-tiedonhallinta.
CSRD-raportointityökalu: Planmark
- Selkeä tilannekuva: näet reaaliajassa, mikä on valmista ja mitä puuttuu.
- Tekoälyavusteiset vastaukset ESRS-datapisteisiin. Tekoäly ei tee raporttia puolestasi, mutta keventää työtä merkittävästi.
- Datan kohdistus: olemassa oleva dokumentaatio viedään automaattisesti oikeisiin datapisteisiin.
- Jäljitettävyys: muutoshistoria, käyttäjähallinta ja hyväksynnät jokaiselle tiedolle.
- Raportit samasta datasta: CSRD, VSME tai asiakkaalle räätälöity raportti millä kielellä tahansa.
- Vastuullisuusagentti: vastaa yrityksesi kestävyyskysymyksiin järjestelmään syötetyn tiedon perusteella.
Asiakasesimerkki: Kiilto
“Planmark csrd raportointi työkalu koettiin oikein mitoitetuksi sekä joustavaksi ratkaisuksi, joka sopi Kiillon muun ohjelmistoinfran rinnalle sekä raportointia tekevien ihmisten tarpeisiin. Kiillolle tärkeää oli mahdollisuus olla vaikuttamassa ohjelmiston kehitykseen ja yhteistyö Planmarkin kanssa erilaisista kehitystarpeista on sujunut hyvin alusta saakka. Ohjelmisto osoittautui helppokäyttöiseksi antaen csrd raportointi tiimille mahdollisuuden keskittyä raportoittavaan sisältöön.”
— Laura, Kiilto (Kiillon kestävyysraportti)
Miten pääset alkuun?
- Varaa demo tai aloita 30 päivän ilmainen kokeilu.
- Näet, miten nykyinen Excel-raporttisi ja dokumentaatiosi tuodaan järjestelmään, ja saat suosituksen sopivasta lähestymistavasta.
- Kutsu mukaan tarvittavat ihmiset.
- Näet heti, mitä raportistasi vielä puuttuu.
Demo kestää noin 30 minuuttia. Sen jälkeen tiedät, mitä CSRD vaatii juuri teiltä ja mistä kannattaa aloittaa.

